
Dans cet article Dans cet article
- Assurance fauteuil roulant : ce que dit la loi en France
- Fauteuil roulant manuel, électrique ou rapide : des besoins d’assurance différents
- Responsabilité civile habitation et fauteuil roulant électrique : jusqu’où va la couverture ?
- Garanties d’une assurance dédiée au fauteuil roulant
- Habitation, contrat spécifique ou garantie accidents de la vie : le comparatif
- Prix d’une assurance fauteuil roulant : tarifs observés en 2026
- Franchises, plafonds et exclusions d’un contrat fauteuil roulant
- Quelle assurance fauteuil roulant selon votre profil ?
- Déclarer un sinistre de fauteuil roulant : les étapes
- Assurance fauteuil roulant : réponses aux situations concrètes
- Un fauteuil roulant électrique débridé reste-t-il assuré ?
- Faut-il prévenir son assureur habitation quand on commence à utiliser un fauteuil électrique ?
- Un fauteuil loué ou prêté par un prestataire doit-il être assuré par l’utilisateur ?
- Un scooter PMR suit-il les mêmes règles qu’un fauteuil roulant ?
- L’assurance dédiée prend-elle en charge les batteries ?
Vous venez d’obtenir un fauteuil roulant électrique, ou vous accompagnez un proche qui se déplace en fauteuil manuel, et la même question surgit : faut-il souscrire une assurance fauteuil roulant ? En France, la loi ne l’impose pas. En revanche, deux risques bien réels subsistent : blesser quelqu’un ou abîmer un bien, et perdre un équipement qui vaut souvent plusieurs milliers d’euros. Voici l’essentiel avant d’entrer dans le détail.
- Aucune obligation légale : depuis l’ordonnance du 6 décembre 2023, un fauteuil roulant destiné à une personne en situation de handicap échappe à l’assurance obligatoire des véhicules à moteur.
- La responsabilité civile reste essentielle : celle de votre contrat habitation couvre en général les dommages causés à un tiers, sous réserve des clauses sur la vitesse et l’usage.
- Le fauteuil lui-même est rarement protégé hors du logement : vol, casse et dommages accidentels relèvent d’une assurance dédiée, proposée à partir d’environ 120 à 130 € par an.
Assurance fauteuil roulant : ce que dit la loi en France
Pendant des années, le statut du fauteuil roulant électrique a nourri une véritable zone grise réglementaire. Un engin doté d’un moteur pouvait-il être assimilé à un véhicule terrestre à moteur, et donc soumis à la même obligation d’assurance qu’une voiture ou un scooter ? La jurisprudence, avec notamment un arrêt de la Cour de cassation rendu en mai 2021, n’a pas totalement dissipé le doute, ce qui inquiétait légitimement de nombreux utilisateurs.
Le cadre s’est clarifié avec l’ordonnance du 6 décembre 2023, qui transpose une directive européenne sur l’assurance automobile. Les fauteuils roulants destinés exclusivement aux personnes ayant un handicap physique sont désormais exclus de l’obligation d’assurance responsabilité civile automobile. Pour le Code de la route, la personne qui se déplace en fauteuil, manuel ou motorisé à l’allure du pas, est traitée comme un piéton. C’est ce qui explique le repère des 6 km/h que l’on retrouve dans de nombreux contrats.
Attention toutefois : absence d’obligation ne signifie pas absence de responsabilité. Si votre fauteuil heurte un passant dans une file d’attente ou raye la vitrine d’un magasin, la victime peut vous demander réparation. Sans couverture, l’indemnisation sortirait directement de votre poche.
Fauteuil roulant manuel, électrique ou rapide : des besoins d’assurance différents
Tous les fauteuils ne présentent pas le même niveau de risque, et c’est souvent là que se joue le choix entre la simple garantie habitation et une couverture spécifique.
- Fauteuil roulant manuel : propulsé par l’utilisateur ou un aidant, il circule lentement. La responsabilité civile du contrat habitation suffit généralement pour les dommages aux tiers. Le risque principal concerne le matériel : un modèle actif léger en carbone peut dépasser 5 000 €.
- Fauteuil roulant électrique standard : bridé autour de 6 km/h, il reste dans le cadre habituel des contrats habitation pour la responsabilité civile. Sa valeur, son poids et ses composants électroniques (joystick, batteries, motorisation) rendent en revanche la casse et le vol plus coûteux.
- Fauteuil automoteur rapide ou tout-terrain : certains modèles atteignent 8, 10 voire 12 km/h. Au-delà du seuil de l’allure du pas, plusieurs assureurs habitation excluent ou limitent leur garantie. Un contrat dédié devient alors la solution la plus sûre.
L’usage compte autant que le modèle. Un fauteuil qui reste au domicile ne s’expose pas aux mêmes aléas qu’un fauteuil utilisé chaque jour sur la voie publique, chargé dans un véhicule adapté ou embarqué en train. Un usage intensif rend la couverture standard moins certaine, car certains contrats visent implicitement un usage occasionnel.
Responsabilité civile habitation et fauteuil roulant électrique : jusqu’où va la couverture ?
La responsabilité civile vie privée, incluse dans la quasi-totalité des contrats habitation pour la résidence principale, couvre les dommages corporels et matériels que vous causez involontairement à autrui. Chez plusieurs grands assureurs, elle s’étend explicitement à l’utilisateur d’un fauteuil roulant, qu’il soit sociétaire, conjoint, enfant de moins de 25 ans vivant au domicile ou poursuivant ses études, ascendant vivant sous le même toit, ou personne sous tutelle ou curatelle rattachée au foyer.
Cette protection a cependant trois limites qu’il faut connaître :
- Elle ne joue que pour les dommages causés à un tiers. Votre propre fauteuil, s’il est volé dans un parking ou endommagé lors d’une chute, n’est pas indemnisé à ce titre.
- Les garanties dommages du contrat habitation (vol, incendie, dégât des eaux) protègent les biens situés dans le logement. Hors de chez vous, le fauteuil n’est généralement plus couvert, sauf option « objets nomades » rarement adaptée à un équipement de cette valeur.
- Des clauses peuvent exclure les « engins motorisés » ou fixer une vitesse maximale. La rédaction varie d’un assureur à l’autre.
Le réflexe le plus utile consiste donc à demander à votre assureur une confirmation écrite que votre fauteuil, avec sa vitesse et son usage réels, entre bien dans le périmètre de la responsabilité civile. Un simple courriel de réponse vaut mieux qu’une supposition.
Garanties d’une assurance dédiée au fauteuil roulant
Les contrats spécialisés en assurance handicap ont été conçus pour combler les trous laissés par l’habitation. Leur contenu varie selon les formules, mais on retrouve un socle assez stable chez les acteurs du marché.
Santé Maladie de Charcot-Marie-Tooth : symptômes, causes génétiques, évolution et prise en charge
- Responsabilité civile tous lieux, avec des plafonds pouvant aller jusqu’à plusieurs millions d’euros (25 M€ annoncés chez certains spécialistes), y compris pour les fauteuils rapides.
- Vol, souvent conditionné à une effraction, une agression ou l’usage d’un antivol lorsque le fauteuil est laissé à l’extérieur.
- Incendie et événements climatiques, catastrophes naturelles comprises, au domicile, dans un garage ou dans un véhicule.
- Dommages accidentels : chute, collision, mauvaise manipulation, choc lors d’un transfert.
- Dommages pendant le transport, par exemple lors du chargement dans une voiture ou d’un voyage.
- Accessoires et aménagements : assise sur mesure, coussin anti-escarres, système de verticalisation, commande spécifique, kit de motorisation ajouté à un fauteuil manuel.
- Valeur à neuf : certains contrats indemnisent sans décote pendant les premières années, jusqu’à 10 ans chez quelques assureurs, dans la limite d’un plafond (15 000 € par exemple).
- Assistance : dépannage, rapatriement de la personne et du fauteuil, parfois prêt d’un matériel de remplacement.
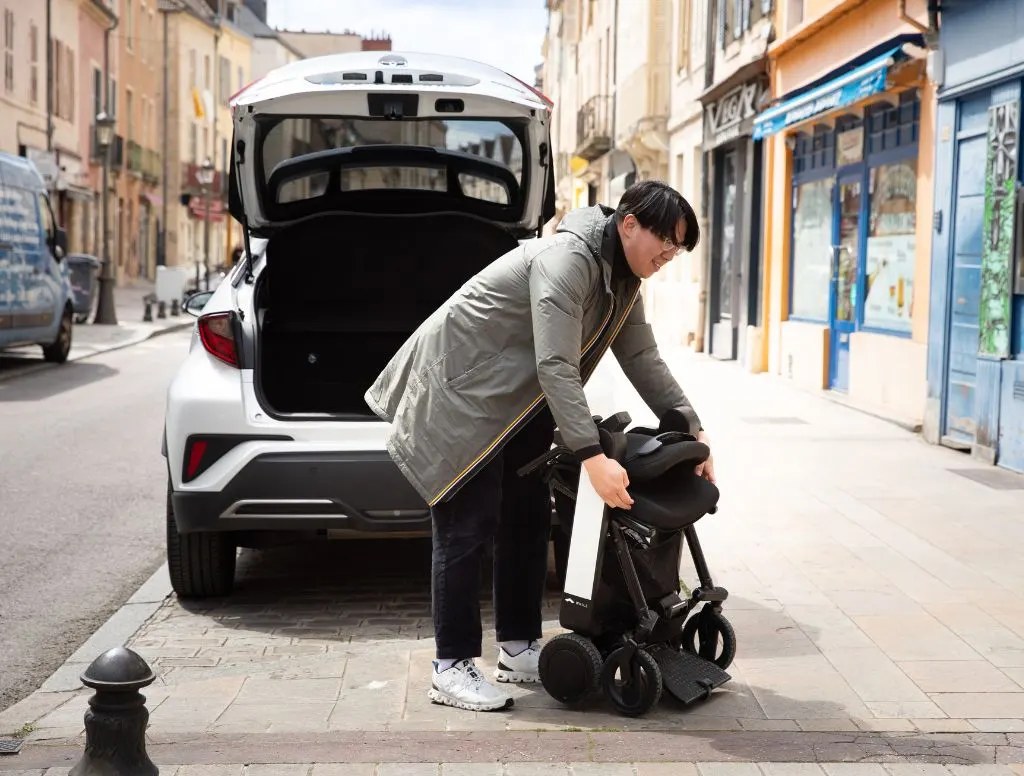
Pour un fauteuil haut de gamme comme un modèle compact de type WHILL C2, ou pour un équipement fortement personnalisé, la valeur à neuf sans décote fait toute la différence : une indemnisation calculée après vétusté peut laisser un reste à charge très lourd.
Habitation, contrat spécifique ou garantie accidents de la vie : le comparatif
Trois contrats peuvent intervenir autour d’un fauteuil roulant, et ils ne protègent pas la même chose. Le tableau ci-dessous résume les tendances observées, à confirmer toujours dans vos conditions générales.
| Situation | RC du contrat habitation | Assurance dédiée fauteuil | Garantie accidents de la vie |
|---|---|---|---|
| Dommages causés à un tiers | Oui, en général (vérifier vitesse et usage) | Oui, tous lieux | Non |
| Vol hors du domicile | Non | Oui, sous conditions | Non |
| Casse après une chute | Non | Oui | Non |
| Dommages pendant un transport | Non | Oui, selon formule | Non |
| Incendie au domicile | Oui, au titre des biens mobiliers | Oui | Non |
| Blessures de l’utilisateur | Non | Rarement | Oui, selon le taux d’incapacité |
| Panne liée à l’usure | Non | Non | Non |
La garantie accidents de la vie complète utilement le dispositif, car elle indemnise vos propres blessures lorsque personne d’autre n’est responsable. Comme pour l’Assurance cancer, la logique gagnante consiste à combiner des protections complémentaires plutôt qu’à attendre d’un seul contrat qu’il règle toutes les situations.
Prix d’une assurance fauteuil roulant : tarifs observés en 2026
Les formules d’entrée chez les assureurs spécialisés se situent autour de 120 € par an. On relève aussi des offres à 129 € par an, à 130 € TTC par an ou à 10,80 € par mois. Les formules les plus complètes, avec valeur à neuf longue et assistance étendue, coûtent davantage. Le tarif dépend principalement de :
- la valeur d’achat du fauteuil et de ses équipements, justifiée par la facture ;
- le montant de la franchise, fixe ou proportionnelle au sinistre ;
- les plafonds de garantie et la durée de la valeur à neuf ;
- le type d’usage déclaré : intérieur, extérieur, déplacements fréquents.
Un point de contexte change la donne : depuis le 1er décembre 2025, l’Assurance Maladie rembourse intégralement, à 100 %, l’achat des fauteuils roulants inscrits sur la liste des produits pris en charge, sur prescription. Cela ne rend pas l’assurance inutile. Le renouvellement intervient selon des délais réglementés, un vol n’ouvre pas automatiquement droit à un nouveau fauteuil remboursé, et les options hors liste restent à votre charge. Pour ces compléments, relisez aussi les garanties de votre contrat de Santé collective si votre employeur vous en fait bénéficier.
Franchises, plafonds et exclusions d’un contrat fauteuil roulant
Le prix ne dit rien si l’on ignore ce qui est exclu. Les exclusions qui reviennent le plus souvent :
- l’usure normale, notamment des pneus, des batteries et des pièces d’assise ;
- les pannes mécaniques ou électroniques sans événement accidentel ;
- les modifications non homologuées, en particulier le débridage de la vitesse ;
- les dommages intentionnels ou résultant d’un défaut d’entretien manifeste ;
- le vol sans effraction, ou lorsque le fauteuil est laissé dehors sans antivol ;
- l’usage en compétition sportive, sauf extension prévue.
Regardez aussi la franchise : 150 € fixes sur un fauteuil à 3 000 € n’ont pas le même poids que 10 % du montant du sinistre sur un modèle à 12 000 €. Enfin, vérifiez si le plafond d’indemnisation couvre réellement la valeur totale de votre équipement, accessoires inclus.
Quelle assurance fauteuil roulant selon votre profil ?
Senior se déplaçant surtout chez soi. Un fauteuil manuel ou électrique lent, utilisé principalement au domicile et pour de courtes sorties : la responsabilité civile habitation, confirmée par écrit, suffit souvent. L’assurance dédiée se justifie si le matériel a une valeur élevée.
Utilisateur actif en ville. Trajets quotidiens, transports en commun, travail : le risque de vol et de choc grimpe nettement. Les personnes dont la mobilité se réduit en cours de carrière, par exemple avec une atteinte du rachis comme celle évoquée dans notre dossier Uncodiscarthrose et travail, ont tout intérêt à sécuriser un équipement devenu indispensable pour garder leur emploi.
Famille d’un enfant en fauteuil. L’enfant de moins de 25 ans est en principe couvert par la responsabilité civile du foyer. Le fauteuil, lui, évolue avec la croissance et s’inscrit dans un accompagnement global, où un Parcours motricité aide à travailler l’équilibre et les transferts. Une garantie casse est précieuse face aux chocs du quotidien à l’école ou au parc.
Personne reconnue en invalidité après une chirurgie lourde. Lorsque le fauteuil arrive dans un contexte de reconnaissance d’invalidité, situation détaillée dans notre article Arthrodèse L5-S1 et invalidité, la stabilité financière compte : éviter un reste à charge imprévu sur le matériel devient une priorité.
Voyageur fréquent ou utilisateur d’un fauteuil rapide. Transport en voiture, en train ou en avion, vitesse supérieure à 6 km/h : c’est le profil pour lequel le contrat spécifique avec responsabilité civile tous lieux et garantie transport est le plus pertinent.
Santé Arrêt maladie pour fatigue et stress : démarches, durée et droits en 2026
Exemple concret : un utilisateur de fauteuil électrique fait tomber son fauteuil d’une rampe de chargement mal fixée. Le châssis est voilé, la commande cassée, et le devis atteint 2 400 €. Sans garantie dommages accidentels, la totalité reste à sa charge. Avec un contrat dédié et une franchise de 150 €, l’essentiel est remboursé.
Déclarer un sinistre de fauteuil roulant : les étapes
Le jour où l’incident survient, mieux vaut savoir quoi faire. Une déclaration rapide et documentée accélère nettement l’indemnisation.
- Mettez-vous en sécurité et, si un tiers est blessé, prévenez les secours.
- Rassemblez des preuves : photos du fauteuil et des lieux, coordonnées des témoins, constat amiable si un autre usager est impliqué.
- Portez plainte en cas de vol, au commissariat ou à la gendarmerie, et conservez le récépissé.
- Déclarez le sinistre à l’assureur dans le délai fixé au contrat, souvent 2 jours ouvrés pour un vol et 5 jours ouvrés pour les autres événements.
- Transmettez les justificatifs : facture d’achat, devis de réparation établi par le prestataire de matériel médical, numéro de série.
- Suivez l’expertise si l’assureur la demande et conservez le fauteuil endommagé jusqu’à son accord.
Conseil pratique : gardez une copie numérique de la facture et du contrat dans votre téléphone. Le jour d’un sinistre loin de chez vous, ces documents évitent des allers-retours inutiles.
Assurance fauteuil roulant : réponses aux situations concrètes
Un fauteuil roulant électrique débridé reste-t-il assuré ?
Le débridage constitue une modification non homologuée. La plupart des contrats, habitation comme dédiés, l’excluent. En cas d’accident, l’assureur peut refuser sa garantie et la victime se retourner contre vous. Mieux vaut choisir dès le départ un modèle homologué pour la vitesse souhaitée et l’assurer en conséquence.
Faut-il prévenir son assureur habitation quand on commence à utiliser un fauteuil électrique ?
Aucune déclaration n’est imposée par la loi, mais une démarche auprès de votre assureur reste conseillée. Indiquez le modèle, sa vitesse maximale et votre usage, puis demandez une confirmation écrite de la couverture en responsabilité civile. Cette trace vous protège en cas de désaccord ultérieur.
Un fauteuil loué ou prêté par un prestataire doit-il être assuré par l’utilisateur ?
Tout dépend du contrat de location. Certains prestataires incluent une assurance, d’autres laissent la garde du matériel sous votre responsabilité. Lisez les clauses relatives au vol et à la casse avant la remise du fauteuil et demandez, si besoin, une attestation.
Un scooter PMR suit-il les mêmes règles qu’un fauteuil roulant ?
Pas forcément. Plus rapide et plus proche d’un véhicule de mobilité, le scooter pour personne à mobilité réduite est plus souvent exclu des contrats habitation. Les assureurs spécialisés proposent en général des formules couvrant à la fois les fauteuils et les scooters PMR.
L’assurance dédiée prend-elle en charge les batteries ?
Leur usure naturelle est exclue. En revanche, une batterie détruite par un incendie, un choc ou un dégât lié à un événement couvert peut être indemnisée, à condition qu’elle figure dans la valeur déclarée de l’équipement.